En bref : ce que dit la loi
- L'assureur ne peut résilier après un sinistre que si une clause des conditions générales le prévoit (article R113-10 du Code des assurances).
- La résiliation prend effet un mois après la notification : vous restez couvert pendant ce délai.
- La part de cotisation qui couvre la période après la résiliation vous est remboursée.
- Vous pouvez à votre tour résilier vos autres contrats chez cet assureur, dans le mois qui suit.
- Pour une assurance obligatoire refusée partout (décennale, auto), le Bureau central de tarification peut imposer un assureur.
Une résiliation après sinistre n'est ni une sanction pénale ni une interdiction de s'assurer. C'est une décision commerciale de l'assureur, très encadrée, qui laisse un mois pour se retourner. Ce guide détaille ce que l'assureur a le droit de faire, ce qu'il faut vérifier dans sa lettre et comment retrouver une couverture pour votre activité professionnelle.
Quand l'assureur peut résilier après sinistre
La résiliation à l'initiative de l'assureur après un sinistre est possible, mais encadrée : elle suppose que le contrat le prévoie expressément. Cette faculté figure, si elle existe, dans le chapitre « résiliation » des conditions générales, en application de l'article R113-10 du Code des assurances. Sans cette clause, l'assureur ne peut pas invoquer le sinistre pour mettre fin au contrat en cours d'année.
La loi ne fixe ni nombre minimal de sinistres ni montant : un seul sinistre peut suffire, y compris si vous n'en êtes pas responsable. En pratique, la décision intervient surtout après une fréquence jugée trop élevée (plusieurs déclarations en peu de temps) ou un sinistre lourd qui change l'appréciation du risque : incendie d'un local, vol important de matériel, réclamation coûteuse d'un client.
Une limite souvent ignorée : l'encaissement de la cotisation
Le même article prévoit un garde-fou : si l'assureur, plus d'un mois après avoir eu connaissance du sinistre, accepte le paiement d'une cotisation couvrant une période postérieure à ce sinistre, il ne peut plus s'en prévaloir pour résilier. Une prime prélevée sans réserve plusieurs semaines après la déclaration est donc un argument à vérifier.
Les autres motifs de résiliation par l'assureur
La résiliation après sinistre n'est qu'un des cas prévus par le Code des assurances. Bien identifier le motif invoqué permet de savoir quelles règles s'appliquent :
| Motif | Délai ou préavis |
|---|---|
| Après sinistre Art. R113-10 du Code des assurances | Effet 1 mois après la notification, si une clause le prévoit |
| À l'échéance annuelle Art. L113-12 du Code des assurances | Lettre envoyée au moins 2 mois avant l'échéance |
| Cotisation impayée Art. L113-3 du Code des assurances | Mise en demeure, suspension des garanties 30 jours après, résiliation 10 jours plus tard |
| Aggravation du risque Art. L113-4 du Code des assurances | Effet 10 jours après la notification, ou nouvelle cotisation proposée |
| Déclaration inexacte non intentionnelle découverte avant sinistre Art. L113-9 du Code des assurances | Effet 10 jours après la notification, ou maintien avec cotisation majorée |
| Auto : sinistre avec alcool, stupéfiants ou retrait de permis Art. A211-1-2 du Code des assurances | Clause type limitant la résiliation après sinistre à ces cas |
Pour l'assurance automobile obligatoire, y compris les véhicules utilitaires, la résiliation après sinistre est réservée aux accidents causés par un conducteur sous l'emprise de l'alcool ou de stupéfiants, ou à une infraction ayant entraîné une suspension du permis d'au moins un mois ou son annulation.
Vos droits et le préavis
La résiliation ne peut être ni brutale ni rétroactive. Plusieurs garde-fous s'appliquent :
- Notification formelle : la décision doit vous être notifiée, en pratique par lettre recommandée ou envoi recommandé électronique. Pour un contrat professionnel, la loi n'impose pas à l'assureur de motiver sa décision.
- Préavis d'un mois : le contrat continue de vous couvrir jusqu'au terme de ce délai, aux mêmes conditions.
- Remboursement du trop-perçu : la portion de cotisation correspondant à la période non courue vous est restituée.
- Droit de résiliation en retour : vous pouvez résilier vos autres contrats souscrits chez le même assureur (flotte, RC pro, prévoyance…) dans le mois qui suit la notification, avec effet un mois plus tard.
Le sinistre déjà déclaré reste géré selon les conditions du contrat : la résiliation ne remet pas en cause l'indemnisation d'un sinistre couvert survenu avant la fin du préavis. Si l'indemnisation tarde ou est refusée, c'est un litige distinct, détaillé dans notre guide sur le refus d'indemnisation et les recours.
Le droit local d'Alsace-Moselle (article L191-6 du Code des assurances) permet à l'assureur comme à l'assuré de résilier après sinistre, même sans clause, dans le mois qui suit la fin des négociations sur l'indemnité, avec un préavis d'un mois.
Vérifier la lettre de résiliation en 6 points
Avant d'accepter la résiliation, prenez dix minutes pour contrôler la lettre et votre contrat. Une erreur de procédure peut rendre la résiliation contestable :
- La clause existe-t-elle ? Cherchez dans les conditions générales la faculté de résiliation après sinistre. Sans clause, le motif « sinistre » ne tient pas (hors Alsace-Moselle).
- Le bon contrat est-il visé ? La lettre doit désigner le contrat concerné par le sinistre, pas l'ensemble de vos garanties.
- La date de notification : notez la date de première présentation du recommandé. Elle fait courir le préavis d'un mois et votre propre délai pour résilier vos autres contrats.
- Une cotisation a-t-elle été encaissée ? Si l'assureur a accepté, plus d'un mois après avoir connu le sinistre, une prime couvrant la période suivante, il ne peut plus l'invoquer.
- La date d'effet : elle ne peut pas intervenir avant l'expiration du délai d'un mois.
- Le remboursement : vérifiez que le prorata de cotisation non courue est annoncé, et réclamez-le par écrit s'il ne l'est pas.
Si un point cloche, adressez une réclamation écrite au service clients de l'assureur, puis, faute de réponse satisfaisante, au médiateur indiqué dans votre contrat. En parallèle, ne restez pas sans solution de repli : la recherche d'un nouvel assureur doit démarrer dès réception de la lettre.
Résilié après un sinistre ? Retrouvez une couverture avant la fin du préavis
Un courtier partenaire immatriculé à l'ORIAS étudie votre dossier, historique de sinistres compris.
Devis gratuitRetrouver une assurance après résiliation : la marche à suivre
Une résiliation par l'assureur laisse une trace : à la souscription suivante, les questionnaires demandent presque toujours si un contrat a été résilié et quels sinistres ont été déclarés sur les dernières années. Cela complique la recherche, sans l'empêcher. Voici l'ordre qui fonctionne le mieux :
- Rassemblez votre historique : contrats, lettre de résiliation, liste des sinistres avec dates, montants et état (clos ou en cours). Un dossier clair rassure davantage qu'un historique reconstitué de mémoire.
- Expliquez chaque sinistre : cause, responsabilité, ce qui a été corrigé depuis (canalisation remplacée, serrures changées, procédure qualité revue).
- Déclarez la résiliation honnêtement : l'article L113-2 impose de répondre exactement aux questions de l'assureur. Une omission intentionnelle peut entraîner la nullité du contrat (article L113-8), une omission involontaire une indemnité réduite (article L113-9).
- Passez par un courtier : il connaît les assureurs qui acceptent les profils résiliés et présente votre dossier de façon argumentée, plutôt que de multiplier les refus en direct.
- Acceptez des ajustements temporaires : franchise plus élevée, plafond revu, cotisation majorée la première année. Un historique propre pendant deux ou trois ans permet ensuite de renégocier.
Faites démarrer le nouveau contrat au plus tard le jour où l'ancien prend fin. Un seul jour sans couverture suffit pour qu'un sinistre reste à votre charge, et pour une assurance obligatoire (décennale, auto) exercer sans garantie expose à des sanctions.
Si la résiliation s'accompagne d'une hausse de tarif chez un autre de vos assureurs, lisez aussi notre guide sur l'augmentation de prime après sinistre.
Assurance obligatoire refusée : le Bureau central de tarification
Lorsque l'assurance est légalement obligatoire pour votre activité et que les assureurs sollicités refusent de vous couvrir, le Code des assurances prévoit un recours : le Bureau central de tarification (BCT). Saisi par le professionnel, il fixe le montant de la cotisation moyennant laquelle l'assureur que vous avez choisi est tenu de vous garantir, et peut prévoir une franchise à votre charge.
Les assurances concernées
- Assurance décennale des constructeurs et artisans du bâtiment (article L243-4) : voir notre page assurance décennale.
- Responsabilité civile automobile, y compris pour les véhicules professionnels (article L212-1).
- Responsabilité civile médicale des professionnels de santé (article L252-1).
- D'autres assurances obligatoires disposent d'une section du BCT, selon les textes propres à chaque régime.
Comment se passe la démarche
Il faut d'abord avoir demandé une couverture à un assureur et essuyé un refus, ou une absence de réponse dans les délais prévus par les textes. Vous saisissez ensuite le BCT avec ce refus et les pièces de votre dossier ; sa décision s'impose à l'assureur désigné. Conservez donc soigneusement les refus écrits et les preuves de vos demandes.
Le BCT ne fonctionne que pour les assurances légalement obligatoires. Pour une RC pro facultative ou une multirisque professionnelle, la solution passe par la négociation, le plus souvent avec l'aide d'un courtier.
Exemple chiffré : une imprimerie résiliée après deux dégâts des eaux
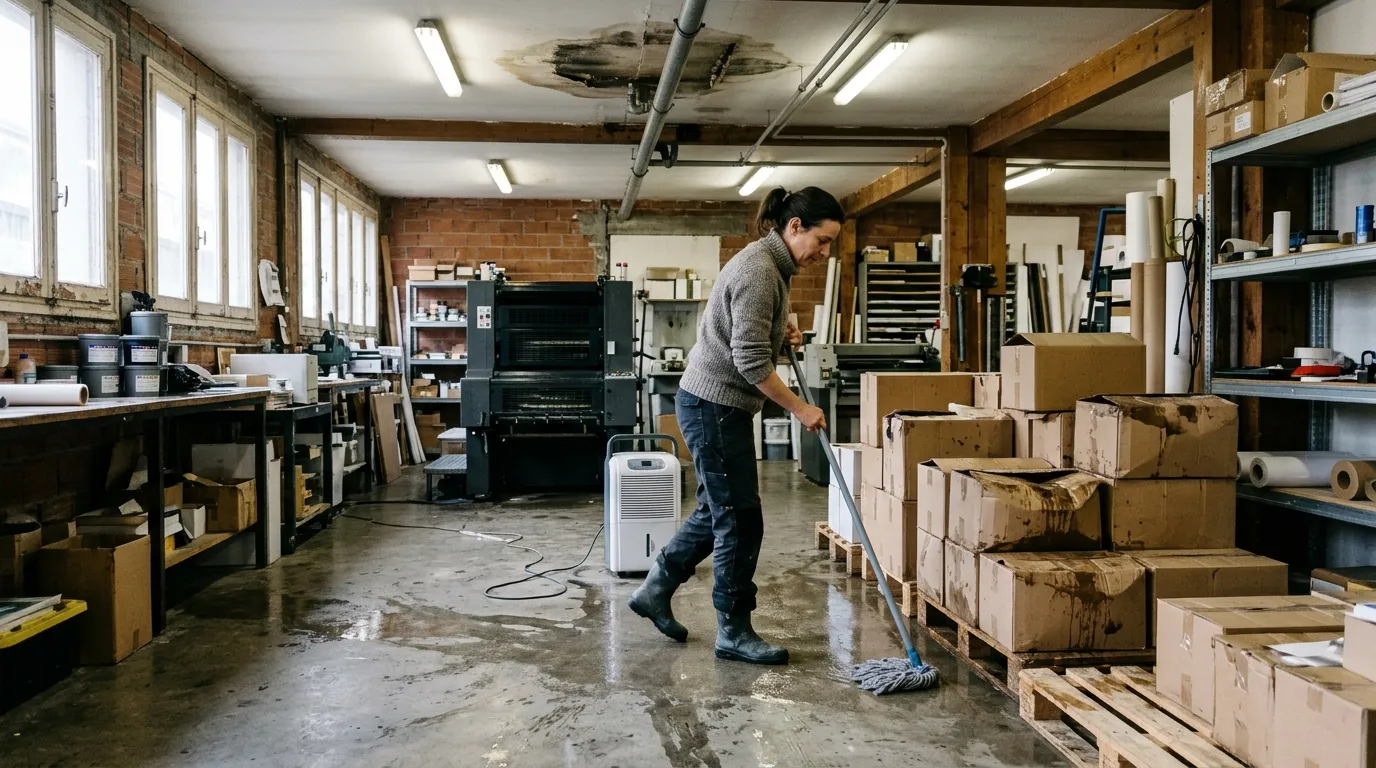
Prenons une petite imprimerie assurée en multirisque professionnelle pour 2 400 € par an, échéance au 1er janvier. Elle déclare deux dégâts des eaux en dix-huit mois. Le contrat contient une clause de résiliation après sinistre.
| Étape | Date | Ce qui se passe |
|---|---|---|
| Notification de la résiliation | 3 mars | Lettre recommandée reçue, le préavis d'un mois commence |
| Prise d'effet | 3 avril | Le contrat cesse de couvrir l'imprimerie |
| Période non courue | 3 avril → 31 décembre | 273 jours payés d'avance mais non couverts |
| Remboursement dû | Après la résiliation | 2 400 € × 273 / 365 ≈ 1 795 € |
| Second sinistre | En cours de règlement | Indemnisé selon le contrat, la résiliation n'y change rien |
La gérante a donc un mois pour trouver un nouveau contrat. Avec un dossier documenté (fuite réparée, facture du plombier, stock désormais stocké sur palettes), un courtier obtient une proposition avec une franchise dégâts des eaux relevée la première année. La couverture démarre le 3 avril, sans jour de carence.
Éviter la spirale de la sur-sinistralité
Pour ne pas enchaîner les résiliations et les surprimes, quelques réflexes limitent la casse :
- Arbitrez les petites déclarations : un sinistre de faible montant, proche de la franchise, pèse parfois davantage sur votre historique qu'il ne rapporte. Attention toutefois aux délais de déclaration si le dommage peut s'aggraver.
- Documentez vos mesures de prévention : alarme, sécurisation des accès, entretien des installations, formation des équipes. C'est ce que regarde le prochain assureur.
- Faites un point annuel avec votre courtier : il peut anticiper un contrat qui se tend avant que l'assureur ne résilie.
- Anticipez l'échéance : si vous sentez la relation se dégrader, vous pouvez aussi changer d'assureur de votre propre initiative, selon les règles expliquées dans notre guide pour résilier son assurance professionnelle.
Un courtier partenaire peut vous aider à reconstituer une couverture après résiliation. Notre service assure la mise en relation ; seul un devis personnalisé engage l'assureur.